
“從中國買櫥櫃價格有優勢,但運到美國後,關稅會不會比產品還貴?”
這是許多美國經銷商、建築商和工程客戶與品愛溝通時,最先提出的問題。
這樣的擔心並不多餘。客戶真正關心的,往往不只是25%或50%這樣的稅率數字,而是幾個更現實的問題:報價階段能不能算清最終進口成本,貨物到港後會不會突然被要求繳納高額現金保證金,以及爲了降低關稅,是否會誤入不合規的第三國轉運方案。
從中國採購櫥櫃,並不意味着一定要承擔最高稅負。但降低進口成本的關鍵,也不是更換提單、繞道第三國或簡單更換包裝。
更穩妥的做法,是在訂單生產前先確認產品範圍、實際生產商和出口商,再根據項目情況,比較中國生產與海外真實生產的綜合成本。
這正是品愛(PA Home)全球製造佈局能夠爲美國客戶解決的問題。
一、中國櫥櫃進口美國,成本爲什麼容易超出預算?
部分木製廚房櫥櫃、浴室櫃和相關組件的普通關稅稅率可能爲“Free”。
但“普通關稅爲零”,並不等於進口時沒有其他稅費。根據美國現行貿易措施,相關產品仍可能涉及Section 301關稅、Section 232關稅,以及反傾銷和反補貼措施。具體稅號、產品範圍和進口處理,需要根據產品結構、原產地、實際生產商和出口商等情況進一步判斷。
換句話說,客戶不能只看供應商提供的FOB價格,也不能只查一個基礎稅率,就判斷這批貨的最終成本。
對美國客戶來說,當前需要重點關注三類成本。
1. 中國原產產品可能面臨25%的Section 301關稅
中國原產木製櫥櫃可能適用25%的Section 301附加關稅。對於符合相關稅號及附加稅範圍的商品,美國現行HTS條目9903.88.03規定,在適用基礎稅率之外加徵25%。
這裏最容易產生誤解的是:Section 301主要看商品原產地,而不是貨物從哪個港口裝運,也不是商業發票由哪個國家的公司開具。
如果產品已經在中國完成主要生產,之後經印度尼西亞、馬來西亞或其他國家換櫃、換包裝、換標籤或重新裝運,通常不會因此自動改變中國原產屬性。
因此,“從第三國發貨”和“在第三國真實生產”是兩件完全不同的事情。前者只是物流路徑發生變化,後者則需要有真實、可追溯的製造活動作爲基礎。
2. 適用範圍內的進口櫥櫃目前可能面臨25%的Section 232關稅
根據美國白宮2025年木材及木製品Section 232公告,自2025年10月14日起,適用範圍內的進口廚房櫥櫃、浴室櫃及相關部件被徵收25%的Section 232關稅。該稅率並非只針對中國,而是原則上適用於全球進口,除非相關國家另有協議安排。
隨後,美國白宮於2025年12月31日公佈修訂安排,將原定的稅率上調時間延後一年。自2027年1月1日起,相關櫥櫃稅率計劃由25%提高至50%。
需要特別說明的是,50%並不是目前已經實施的稅率。對於近期進口項目,仍應按照實際進口日期和當時有效的政策計算;但如果項目的生產和交付週期可能跨越2027年,就需要提前把潛在稅率變化納入預算。
3. 雙反稅率可能因生產商和出口商不同而存在巨大差異
美國在2025年完成日落複審後,繼續執行鍼對中國木製廚房櫥櫃、浴室櫃和相關組件的反傾銷及反補貼稅令。稅令可能覆蓋完成品、未組裝產品、RTA平板包裝產品,以及櫃箱、櫃門、抽屜等組件。
2026年公佈的行政複審結果進一步說明:同樣是中國櫥櫃,不同生產商、出口商,以及不同的生產商—出口商組合,所對應的稅率都可能存在較大差異。
2026年反傾銷行政複審最終結果示例:
| 企業或類別 | 反傾銷率 |
|---|---|
| The Ancientree Cabinet Co., Ltd. | 7.67% |
| KM Cabinetry Co., Ltd. | 43.92% |
| 部分獲得單獨稅率的非抽樣企業 | 10.02% |
| 中國統一實體 | 251.64% |
以上數據來自美國商務部於2026年4月公佈的2023—2024複審期間反傾銷行政複審最終結果。
上述稅率僅爲特定行政複審期間、特定企業或企業類別的結果,不代表所有中國櫥櫃企業均適用相同稅率。實際進口前,應覈實生產商、出口商及當前現金保證金率。
2026年反補貼行政複審最終結果示例:
| 企業或類別 | 反補貼率 |
|---|---|
| The Ancientree Cabinet Co., Ltd. | 9.33% |
| KM Cabinetry Co., Ltd. | 11.85% |
| 相關非抽樣企業 | 9.51% |
以上數據來自美國商務部於2026年3月公佈的2023年度反補貼行政複審最終結果。不過,現金保證金屬於進口階段的預估稅款,並不一定等於最終清算稅額。實際進口前,應覈實生產商、出口商及當時有效的現金保證金率。
客戶不需要記住表格中的每一個數字,只需要理解一點:在確認中國櫥櫃報價前,必須先確認實際生產商和出口商是誰。
產品外觀相同,並不代表最終進口稅負相同。
上述措施並不是對所有櫥櫃產品一概適用,也不能脫離具體稅號、原產地和企業情況簡單相加。Section 301、Section 232和雙反措施分別有自己的適用條件,應根據具體貨物逐項判斷和核算。
二、品愛如何幫助客戶降低進口關稅風險?
品愛不會在收到圖紙後只給客戶一個產品價格。對於美國項目,我們更關注的是:這批貨屬於什麼產品、在哪裏生產、由誰生產和出口,以及到達美國後的綜合成本是多少。
第一步:判斷產品範圍和進口處理
“廚房櫥櫃”“浴室櫃”“衣櫃”“獨立傢俱”和“櫥櫃組件”,在商業溝通中很容易被統稱爲cabinet,但在美國進口環節,可能涉及不同的稅號和產品範圍。
即使外觀相似,固定安裝的廚房櫥櫃、獨立擺放的傢俱、RTA產品,以及單獨進口的櫃門或抽屜,進口處理也可能不同。
爲便於客戶的美國持牌報關行或貿易律師提前審覈,品愛可以配合整理以下項目資料:
- 產品圖紙和效果圖;
- 材料及結構說明;
- BOM物料清單;
- 安裝方式;
- 完成品或RTA包裝狀態;
- 櫃門、抽屜和櫃體的組成情況。
這些資料可用於初步判斷產品稅號、原產地、Section 301和Section 232的適用情況,以及產品是否可能落入木製櫥櫃反傾銷和反補貼稅令範圍。
這樣做的目的,是在生產前把問題看清楚,而不是等產品已經做好、貨物已經到港,才發現稅號、雙反範圍或預計稅費與原預算不一致。
第二步:比較不同生產方案的綜合到岸成本
對部分訂單而言,中國工廠仍可能是更合適的選擇。
例如,產品定製程度較高、訂單規模較小、材料和工藝依賴成熟的中國供應鏈,或者經覈實後,相關生產商和出口商適用的現金保證金率及潛在補稅風險仍在項目預算可以承受的範圍內。
因此,海外生產並不是所有項目的標準答案,中國生產也不一定意味着綜合成本更高。
但對於採購量較大、合作週期較長或對稅負較爲敏感的美國項目,只比較不同工廠的FOB價格,往往無法反映真實採購成本。
在比較中國生產與海外生產方案時,客戶還需要綜合考慮:
- 產品生產成本
- Section 301和Section 232關稅
- 可能適用的雙反現金保證金
- 海運、清關、倉儲及內陸運輸費用
- 生產和交付週期
- 補貨及售後配套便利性
- 原產地資料和進口文件準備
- 後續行政複審及潛在補稅風險
- 供應鏈穩定性和合規管理成本
真正需要比較的,不是哪個工廠的FOB價格最低,而是哪一種生產方案的最終到岸成本更合理、風險更可控。
品愛可以根據客戶提供的圖紙、BOM或BOQ、材料要求、訂單數量、包裝方式和美國目的港,配合整理不同生產方案的成本項目、預計交期和資料要求,供客戶及其美國專業顧問進一步評估。
如果項目適合由海外基地承接實際生產,還需要進一步覈查當地製造工序、材料來源、生產記錄,以及產品是否依法形成相應原產地。
第三步:評估印度尼西亞基地的生產方案
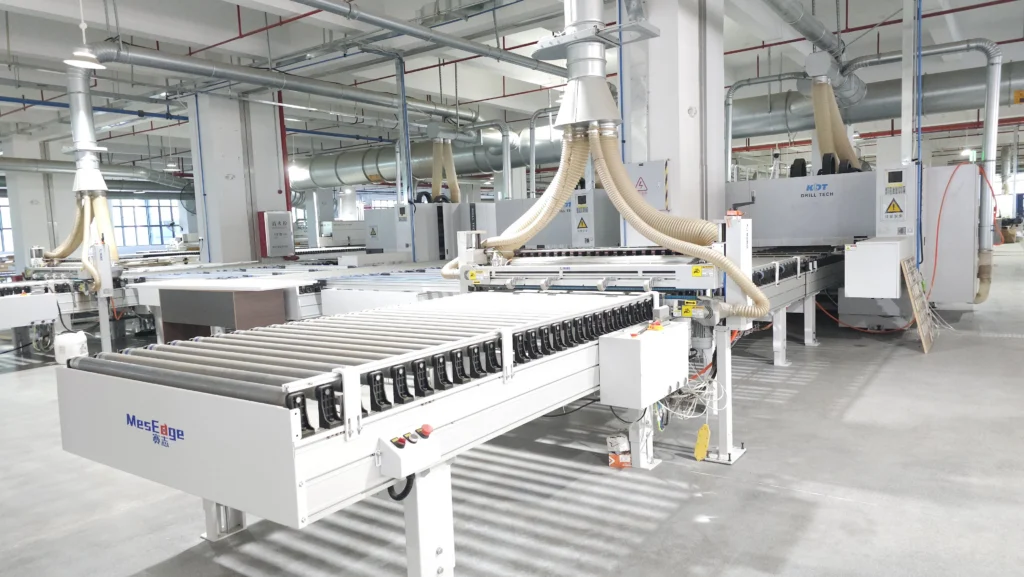
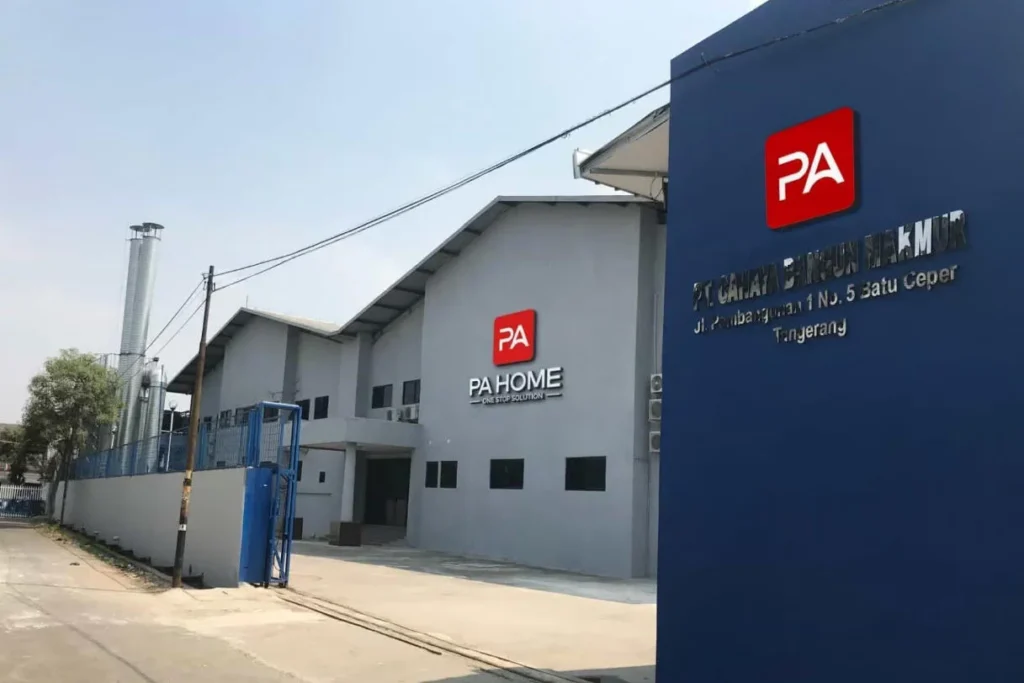

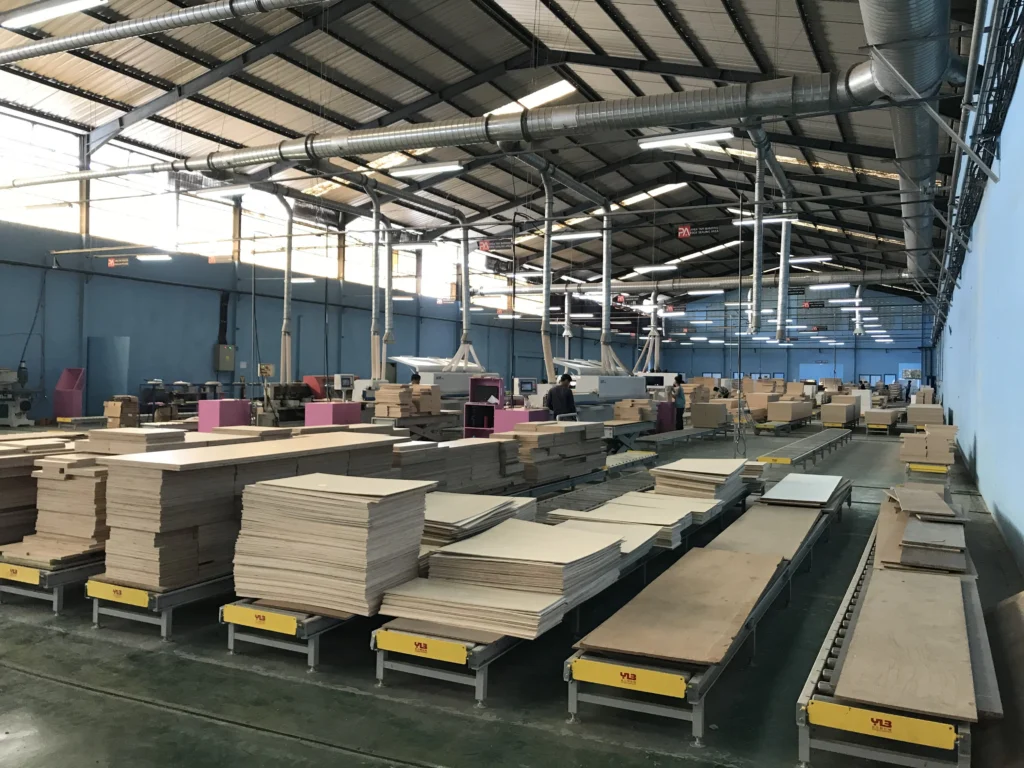
對於採購量較大、合作週期較長或對中國特定稅負較爲敏感的美國項目,品愛可根據產品結構、材料要求、訂單數量和交期,評估由印度尼西亞製造基地承接實際生產。
品愛於2019年在雅加達設立約15,000平方米的製造基地,服務美國及印度尼西亞市場。根據項目需要,當地團隊可配合開展圖紙審覈、生產協調、質量檢驗和出口資料準備,並安排相應的材料採購、板材加工、部件生產、檢驗和包裝流程。
海外生產並非將中國完成品運往第三國更換包裝。產品原產地及相關貿易措施是否適用,仍需結合材料來源、主要加工工序和美國規則,由客戶的美國持牌報關行或貿易律師審覈。符合條件的海外真實生產方案,可能有助於降低中國特定的Section 301關稅及木製櫥櫃雙反稅風險。
需要注意的是,海外生產並不代表完全免稅。對於仍屬於Section 232適用範圍的廚房櫥櫃、浴室櫃及相關部件,仍需按照進口時有效的美國政策覈算相應關稅。
三、爲什麼品愛強調“真實生產”,而不是第三國轉運?
相關雙反稅令的產品範圍及第三國加工規定表明,中國木製櫥櫃及相關組件即使在第三國進行了切割、鑽孔、噴漆、表面處理或組裝,也不一定能夠脫離稅令範圍。
因此,以下做法不屬於品愛提供的供應鏈方案:
- 中國完成生產後到第三國換櫃;
- 僅更換包裝、標籤或商業發票;
- 只在海外進行簡單檢查或組裝;
- 原產地文件與實際生產事實不一致。
品愛海外生產訂單需要根據實際情況保留材料採購、生產工單、設備加工、質量檢驗、包裝和出口文件等記錄。
簡單來說,就是讓材料從哪裏來、產品在哪裏生產、貨物從哪裏出口,以及申報文件寫了什麼,彼此能夠對應得上。
這不僅是關稅問題,也是客戶品牌信譽、海關記錄和長期供應鏈安全的問題。
四、品愛全球佈局,解決的不只是關稅
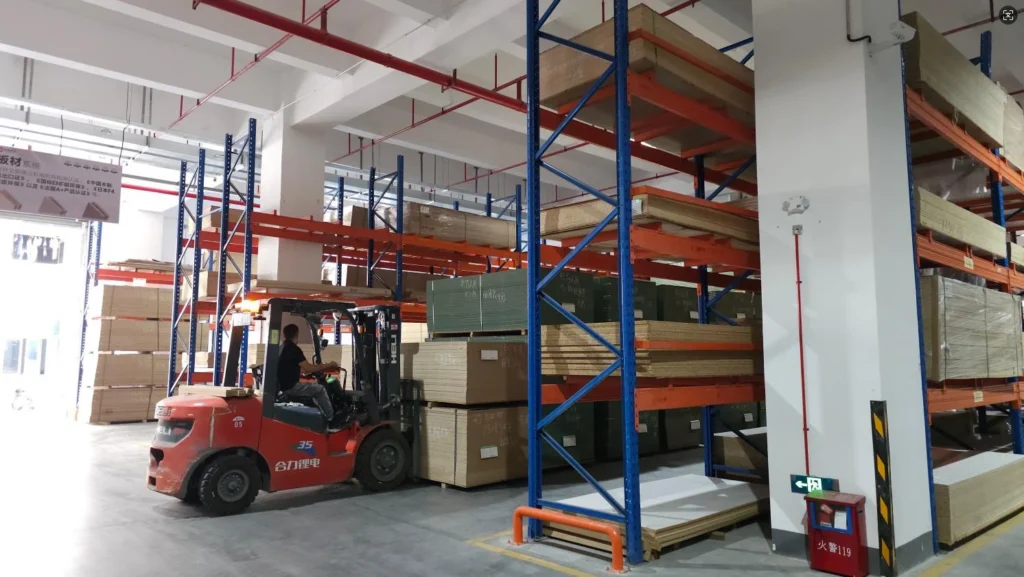
中國供應鏈的優勢在於設計、定製、材料整合和成熟的項目管理;海外工廠的價值在於提供更多生產地和交付選擇。
對客戶而言,品愛的價值並不是簡單更換髮貨國家,而是從設計、生產、質量控制到出口資料,爲不同市場提供可選擇、可追溯的供應鏈方案。
品愛可以通過中國團隊完成設計深化、數字化拆單、材料配置和質量標準管理,再根據客戶的市場、產品、數量、交期和合規要求,評估由中國或印度尼西亞基地生產。除中國和印度尼西亞製造基地外,品愛還通過海外項目與服務網絡,爲不同地區的客戶提供溝通、項目協調和供應鏈支持。
更重要的是,客戶可以根據不同項目靈活選擇生產方案,而不是等關稅或供應鏈出現問題後,再臨時尋找替代方案。
對美國客戶而言,這種佈局意味着:
- 不必在產品品質和關稅成本之間簡單二選一;
- 可以在下單前比較不同生產路徑;
- 大型項目可以減少對單一國家產能的依賴;
- 產品設計、材料和質量標準仍由同一套項目體系管理;
- 關稅、交期和文件準備可以更早進入項目規劃。
結論
品愛不承諾“零關稅”,也不提供換櫃、換標籤或違規第三國轉運方案。我們幫助客戶在下單前看清成本、在生產前確定路徑、在出貨前準備資料,讓美國進口更透明、更穩定、更可控。
客戶可以向品愛提供產品圖紙、BOQ工程量清單、材料要求、訂單數量和美國目的港。品愛將根據項目情況,配合比較中國與海外生產方案,並提供相應的生產、成本和文件信息,供客戶及其美國專業顧問進一步評估。